
Статистика. Шпаргалка.
34. Регрессия и корреляция в рядах динамики.
Задачами корреляционно-регрессионного анализа в рядах динамики являются обнаружение корреляционной зависимости, существующей между уровнями двух или нескольких рядов, оценка тесноты и силы этой зависимости, а также выбор формы ее аналитического выражения. Количественную характеристику корреляционной связи в рядах динамики дают показатели регрессии и корреляции, которые используют для изучения влияния факторов на результативный показатель и для прогнозирования. Корреляционно-регрессионный анализ в рядах динамики сопряжен с определенными трудностями. Как правило, в рядах динамики имеется та или иная тенденция (тренд), обусловленная действием постоянных факторов. Последующие уровни ряда зависят от предыдущих. Это явление называют автокорреляцией и авторегрессией в рядах динамики. Автокорреляция уровней ряда динамики приводит к нарушению предпосылок и требований, которым должны соответствовать исходные данные при регрессионно-корреляционном анализе и использовании в нем метода наименьших квадратов. Чтобы измерить влияние колебаний признака-фактора х на колебания результативного признака у в более или менее чистом виде, нужно проверить наличие автокорреляции в каждом временном ряду и, если она будет обнаружена, каким-то путем устранить или ослабить ее. Это делают с помощью коэффициента автокорреляции. Коэффициент автокорреляции 1-го порядка — показатель тесноты связи между соседними уровнями ряда, который отражает зависимость данного уровня от одного предыдущего. Он рассчитывается по обычной формуле линейного коэффициента корреляции, в которой за один признак принимается уровень данного периода, аза другой — предыдущий уровень того же ряда динамики. Для исключения тенденции в рядах динамики используются следующие способы: 1) исследование зависимость не между уровнями ряда, а между их разностями. Если в динамическом ряду есть тенденция к равномерному росту (снижению) уровней с постоянной абсолютной скоростью, то вместо уровней для построения уравнения регрессии и расчета коэффициента корреляции используются цепные абсолютные приросты (первые разности); 2) элиминирование тенденции — переход от коррелирования уровней к коррелированию отклонений от трендов — остатков (Еt = у-уt). Уравнение регрессии в рядах динамики: Укг= a0 + a1x + a2t.Тесноту связи измеряют с помощью частного коэффициента корреляции между у их при устранении влияния t:
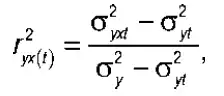
Где σ y 2 — общая дисперсия y ; σ yt 2 — факторная дисперсия для модели тренда yt = a 0 + a 1 t ;σ yxt 2 — факторная дисперсия для регрессии укг = a 0 + a 1 x + a 2 t.
- 1.
- 2.
- 3.
- 4.
- 5.
- 6.
- 7.
- 8.
- 9.
- 10.
- 11.
- 12.
- 13.
- 14.
- 15.
- 16.
- 17.
- 18.
- 19.
- 20.
- 21.
- 22.
- 23.
- 24.
- 25.
- 26.
- 27.
- 28.
- 29.
- 30.
- 31.
- 32.
- 33.
- 34.
- 35.
- 36.
- 37.
- 38.
- 39.
- 40.
- 41.
- 42.
- 43.
- 44.
- 45.
- 46.
- 47.
- 48.
- 49.
- 50.
- 51.
- 52.
- 53.
- 54.
- 55.
- 56.
- 57.
- 58.
- 59.
- 60.
- 61.
- 62.
- 63.
- 64.
- 65.
- 66.
- 67.
- 68.
- 69.
- 70.
- 71.
- 72.
- 73.
- 74.
- 75.
- 76.
- 77.
- 78.
- 79.
- 80.
- 81.
- 82.
- 83.
- 84.
- 85.
- 86.
- 87.